VWAP
VWAP (volume weighted average price) — средняя цена, по которой с начала дня прошёл объём: каждая сделка входит в среднее с весом своего количества. Это самая «участническая» линия на графике: она показывает, по какой цене в среднем покупали и продавали все, кто торговал сегодня. Урок уровня практика: как считается VWAP, чем VWAP по барам отличается от VWAP по сделкам, что показывают его полосы и производные индикаторы и как пользоваться ими в торговле.
Определение
VWAP — сумма «цена × количество» всех сделок с начала периода, делённая на их общее количество. Если купить сегодня дешевле VWAP, вы купили дешевле, чем в среднем покупал рынок; поэтому VWAP используют как ориентир качества исполнения крупных заявок. «Справедливой ценой» VWAP называют условно: это среднее прошедшего объёма, а не оценка стоимости актива.
Подробнее: формула
где и — цена и количество -й сделки с начала периода.
По сделкам и по барам
На графике сделок отдельного бара не видно, поэтому индикатор считает VWAP по барам: вместо цены каждой сделки берёт одну цену бара — по умолчанию типичную — с весом объёма бара. На практике:
- На минутках с типичной ценой VWAP по барам почти совпадает с точным VWAP по сделкам: расхождение обычно порядка шага цены.
- Цена закрытия вместо типичной заметно увеличивает расхождение: закрытие — одна последняя сделка, а не середина бара. Оставьте Источник — Типичная.
- Чем крупнее бары, тем больше расхождение: на 15-минутках оно бывает уже заметным. Если VWAP нужен как точный уровень для лимитной заявки, смотрите его на минутном таймфрейме.
VWAP на MOEX: утренняя сессия
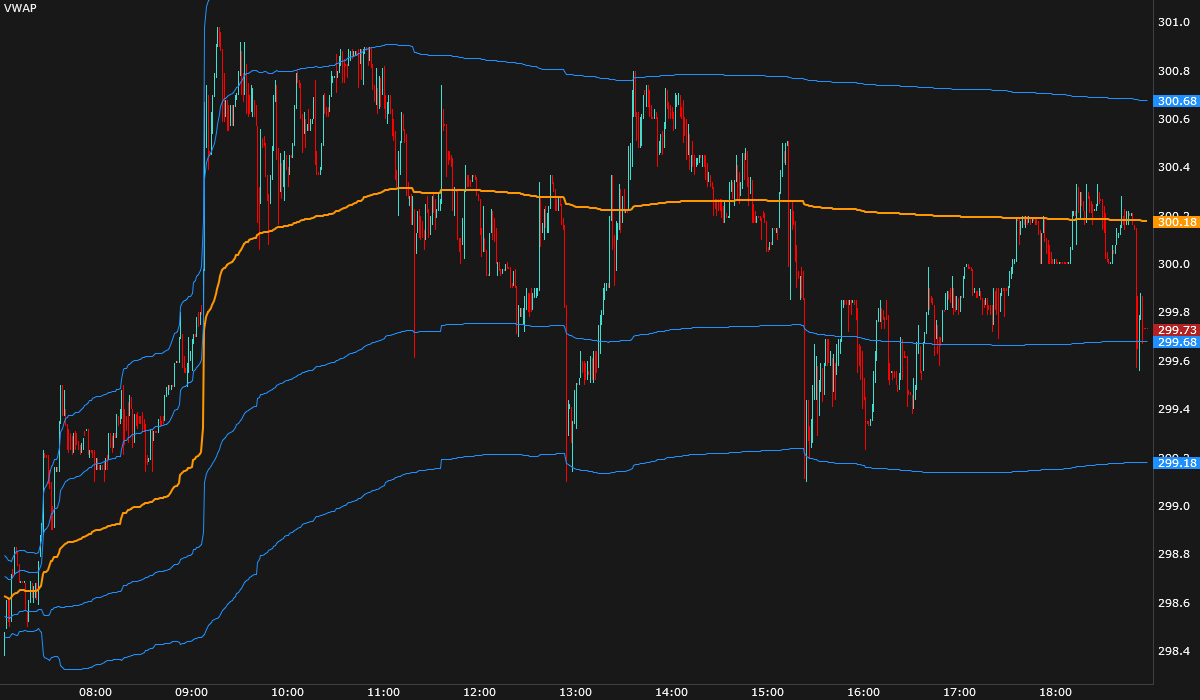
VWAP с параметром Сброс накопления — День копится с начала календарного дня, то есть на Московской бирже включает утреннюю сессию. У акций на утро приходится заметная доля дневного объёма (порядка 5–10 %), у валютных фьючерсов — немного. Учитывайте это в первые часы основной сессии: если утро прошло на другой цене, VWAP будет отставать от цены, пока объём основной сессии его не «догонит».
Полосы
Полосы VWAP — VWAP ± несколько стандартных отклонений цен баров от VWAP, взвешенных по объёму. В начале дня σ мала и полосы узкие, к середине дня они стабилизируются. Полосы описывают разброс цен дня: выход за 2σ говорит, что цена ушла от средней участников дальше обычного для этого дня, а не что она «должна вернуться».
Производные индикаторы
- VwapDeviation — отклонение закрытия от VWAP в σ и наклон VWAP в тех же единицах. Наклон около нуля — день, в котором цена ходит вокруг VWAP; наклон далеко от нуля — тренд дня.
- MeanReversion — модель возврата к VWAP по недавним барам. Даёт период полураспада — за сколько баров отклонение в среднем уменьшается вдвое — и s-оценку. Если период полураспада больше срока вашей сделки, на возврат за время сделки рассчитывать не стоит; если модель не находит возврата на этом окне, индикатор это показывает.
- AnchoredVwap — VWAP не от начала дня, а от события: всплеска объёма, пробоя канала или свинга. Якорь-свинг становится известен только через несколько баров после вершины — это та же задержка подтверждения, что у фракталов (урок Что измеряют индикаторы).
Как пользоваться VWAP
- Ориентир исполнения. Покупка ниже VWAP — дешевле среднего по рынку за день; продажа выше — дороже.
- Сторона рынка. Цена выше VWAP значит, что те, кто купил сегодня, в среднем в плюсе; ниже — в минусе.
- Тип дня. Наклон VWAP (VwapDeviation) отличает день вокруг средней от трендового дня. В трендовый день цена может долго держаться за полосой 1σ, и сделка «на возврат к VWAP» встаёт против движения.
- Уровень для наблюдения. Касание VWAP или полосы — повод присмотреться к объёму, дельте и ленте у этой цены. Читайте его вместе с режимом дня и риском; стоп ставьте за уровень с учётом обычного размаха баров.
В терминале JetScalp
VWAP, AnchoredVwap, VwapDeviation, MeanReversion.
Итог
- VWAP — средняя цена прошедшего с начала периода объёма; ориентир исполнения, а не оценка стоимости.
- VWAP по минутным барам с типичной ценой почти совпадает с VWAP по сделкам; на крупных барах и по закрытию расхождение больше.
- На MOEX VWAP дня включает утреннюю сессию — в первые часы основной сессии он может отставать от цены.
- Полосы описывают разброс цен дня, наклон — тип дня; касание VWAP читают вместе с объёмом, режимом и риском.
Проверьте себя
- Почему VWAP по 15-минутным барам с ценой закрытия может заметно отличаться от VWAP по сделкам?
- Утренняя сессия прошла на 1 % ниже основной. Как это повлияет на VWAP дня в 10:00?
- Период полураспада по MeanReversion — 60 баров, а ваша сделка длится 10 минут на минутках. Что это значит?