Волатильность и аномалии
Волатильность — размах изменений цены, без учёта их направления. От неё зависят расстояние до стопа, размер позиции, шанс дойти до цели за отведённое время и то, насколько обычным выглядит движение. Аномалия — значение, редкое для своего контекста: один и тот же объём бара обычен в 10:00 и необычен в 21:00. Урок уровня практика с углублёнными разделами: как волатильность измеряют индикаторы терминала, что показывают полосы и сжатие, как индикаторы отмечают необычные бары и чем всплеск отличается от смены поведения рынка.
Что измеряют
| Мера | Индикаторы | Единицы |
|---|---|---|
| Истинный диапазон бара, сглаженный | ATR | в цене инструмента |
| Оценка по OHLC бара | Volatility (Паркинсон, Гарман — Класс, Роджерс — Сатчелл, Янг — Чжан) | в процентах за бар |
| Разброс цен вокруг средней | BollingerBands | в цене (σ) |
| Средний диапазон вокруг средней | KeltnerChannel | в цене (ATR) |
| Сжатие и расширение | Squeeze; Volatility в режимах «Перцентиль» и «Отношение» | точки сжатия; 0–100; отношение |
| Эффективность пути | EfficiencyRatio, Choppiness | 0–1; 0–100 |
ATR сглаживает истинный диапазон — наибольшее из High − Low и расстояний от прошлого закрытия до High и Low; так учитываются и гэпы между барами. Volatility оценивает дисперсию по четырём ценам бара: по диапазону и телу бара оценка точнее, чем по одним закрытиям, а в процентах её можно сравнивать между инструментами.
Полосы Боллинджера — средняя ± 2 стандартных отклонения цен за 20 баров от их средней. Это не то же, что разброс доходностей: на ровном тренде цены окна далеко от своей средней, и полосы расширяются даже при спокойных барах. Канал Кельтнера откладывает от средней несколько ATR, поэтому на тренде без размашистых баров остаётся узким. Squeeze отмечает моменты, когда полосы Боллинджера уже канала Кельтнера, — разброс цен меньше обычного размаха баров.
Сжатие и расширение
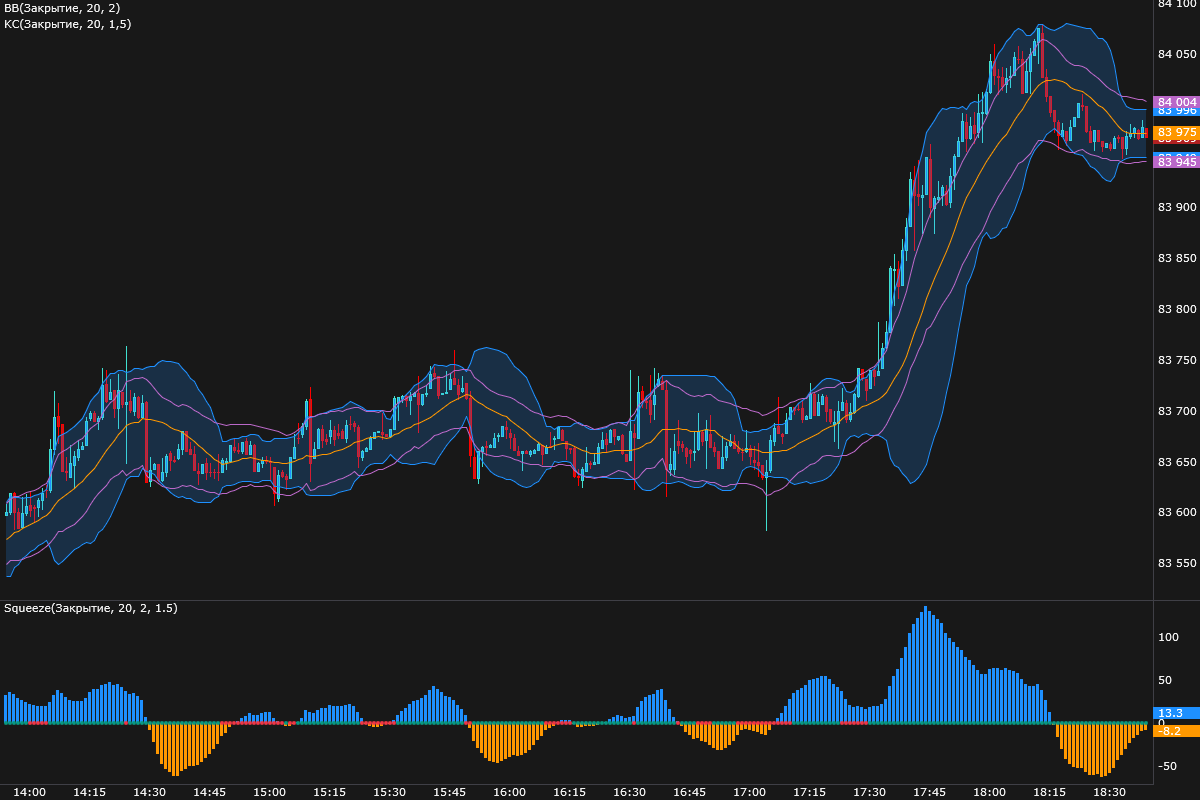
Перед импульсом 17:25 волатильность несколько часов была низкой, и Squeeze несколько раз отмечал сжатие. Как это читать:
- Сжатие говорит, что рынок сейчас спокоен: разброс цен меньше обычного размаха баров. Это хороший момент заранее отметить границы диапазона и решить, что вы будете делать при выходе из него.
- Направление сжатие не задаёт. Оно одинаково бывает перед движением вверх и вниз; гистограмма моментума показывает уже начавшееся движение.
- Время тоже. Сжатие на минутках может длиться часами и закончиться вечерним затуханием: на картинке до импульса было несколько эпизодов сжатия без движения.
Волатильность кластеризуется, направление — нет
Самое устойчивое свойство волатильности: за большими движениями чаще следуют большие, за малыми — малые. Направление при этом почти не повторяется: знак минутного изменения цены почти не связан со знаком следующих минут, а размер изменения связан заметно и надолго. Так же связана волатильность соседних дней: бурный день чаще сменяется бурным. Часть этой связи — профиль дня (в одни часы рынок всегда активнее, раздел ниже), но и без него она остаётся.
Практический вывод: недавняя волатильность — хороший ориентир для ближайшей, поэтому стопы и размер позиции разумно считать от ATR. Недавнее направление такой подсказки не даёт — его читают вместе с уровнями и режимом рынка.
Волатильность по времени суток
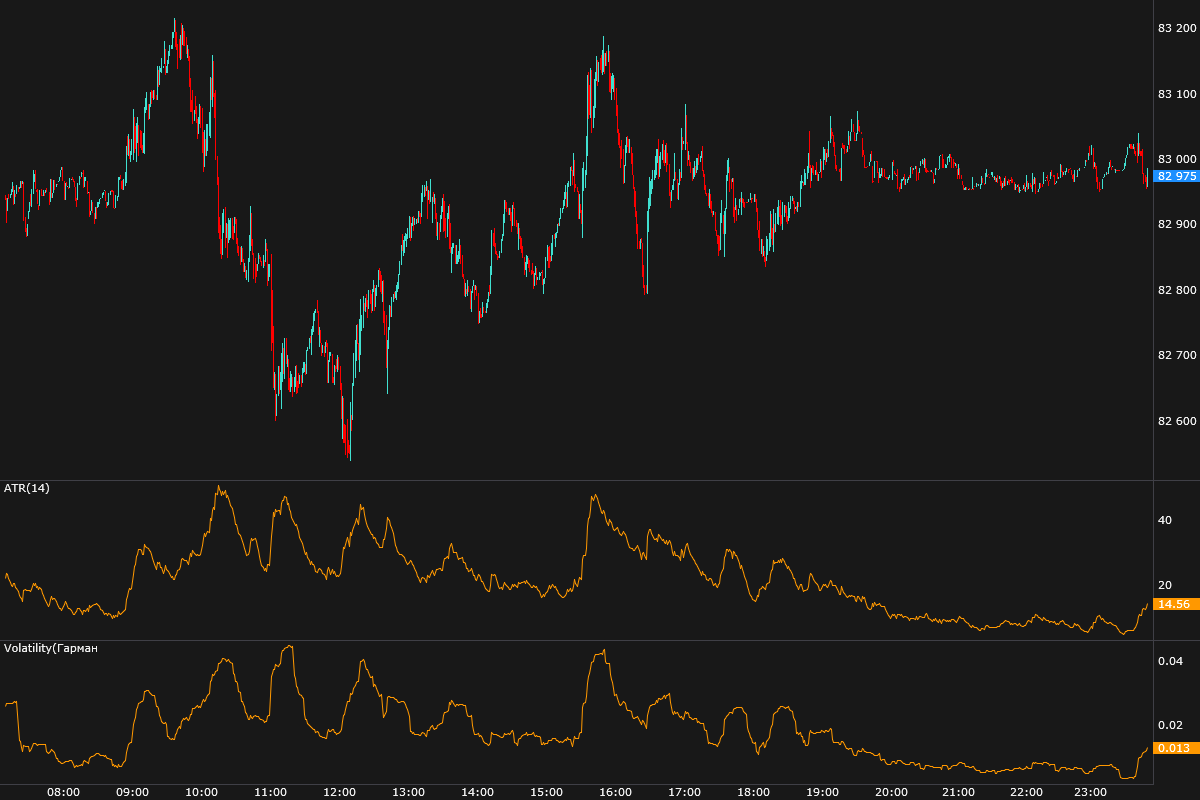
Размах минутного бара меняется в течение дня: он самый большой после открытия основной сессии и заметно меньше в вечернюю сессию. ATR(14) на минутках — ход последних 14 минут: днём он выше, вечером ниже, и «ATR вырос» в начале дня — обычный профиль времени суток, а не смена режима. Сравнивать волатильность имеет смысл с тем же временем суток — для этого есть RelativeVolume в режиме Диапазон бара (раздел Поправка на время суток). Как по часам распределён объём, показывает урок Внутридневные уровни.
Три вопроса — три индикатора
Чтобы назвать бар необычным, нужно сказать, с чем его сравнивать. Индикаторы терминала задают контекст тремя способами:
| Вопрос | Индикатор | Контекст |
|---|---|---|
| Необычен ли этот бар? | RobustZScore | 100 прошлых баров |
| Необычна ли активность для этого времени суток? | RelativeVolume | те же минуты прошлых дней |
| Сместилось ли движение устойчиво, а не одним баром? | Cusum | накопленные сдвиги в стандартных отклонениях |
Робастная z-оценка и тяжёлые хвосты
RobustZScore сравнивает бар с медианой прошлых баров окна и делит отклонение на медианное абсолютное отклонение (MAD). Медиана и MAD, в отличие от среднего и стандартного отклонения, не сдвигаются от самих выбросов, поэтому оценка устойчива.
Для нормального распределения случается примерно у одного бара из двух тысяч. На реальных минутках порог 3,5 по изменению цены превышается во много раз чаще. Причины:
- Тяжёлые хвосты. Большие минутные движения встречаются намного чаще, чем в нормальном распределении.
- Кластеризация волатильности. После тихого часа окно из 100 баров «привыкает» к малым движениям, и первые же обычные для активного рынка бары выглядят выбросами.
- Профиль дня. Окно из 100 баров не знает времени суток: утром оно заполнено тихими барами вечерней сессии, и открытие основной сессии кажется аномальным каждый день.
Поэтому порог RobustZScore — не вероятность. Если нужны действительно редкие события, подберите порог по тому, как часто он срабатывает на вашем инструменте и таймфрейме: например, чтобы отметки появлялись несколько раз за день, а не каждые 15 минут.
Подробнее: формула
Множитель 0,6745 подобран так, что для нормального распределения совпадает с обычной z-оценкой, и тогда случается у 0,047 % значений.
Поправка на время суток
Объём на минутках MOEX сильно зависит от часа: получас с 10:00 собирает намного больше объёма, чем получас вечерней сессии (урок Внутридневные уровни). Если считать всплеском бар с объёмом втрое больше среднего за последние 20 баров, «всплесками» окажутся прежде всего открытия. RelativeVolume сравнивает бар с барами той же минуты прошлых дней и этот профиль убирает: большой объём в 10:00 для него ожидаем, а необычной оказывается активность, которой в это время обычно нет.
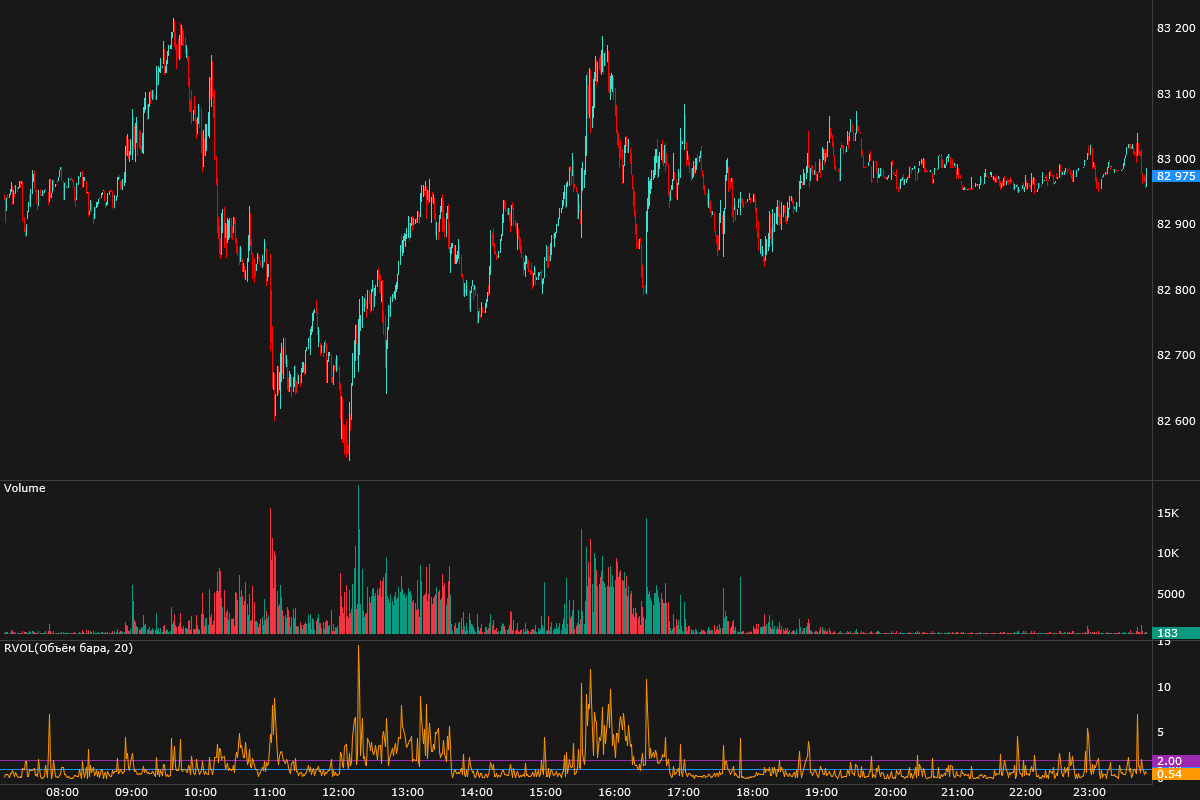
Совет: RelativeVolume ищет бары ровно на сутки, двое и так далее раньше и должен найти не меньше 10 из 20 прошлых дней. После смены расписания торгов, а также после праздников и сокращённых дней утренние минуты первое время сравниваются с днями, когда в это время торгов не было или было меньше, — RVOL утром завышен или не считается. В такие недели сравнивайте объём с соседними часами того же дня.
Cusum: устойчивый сдвиг, а не всплеск
Z-оценка отвечает про один бар. Cusum накапливает доходности баров, переведённые в стандартные отклонения, и вычитает из каждого бара допуск: мелкие колебания сумму не растят, а серия баров в одну сторону растит. Сигнал — когда сумма дошла до порога; после него счёт начинается заново.
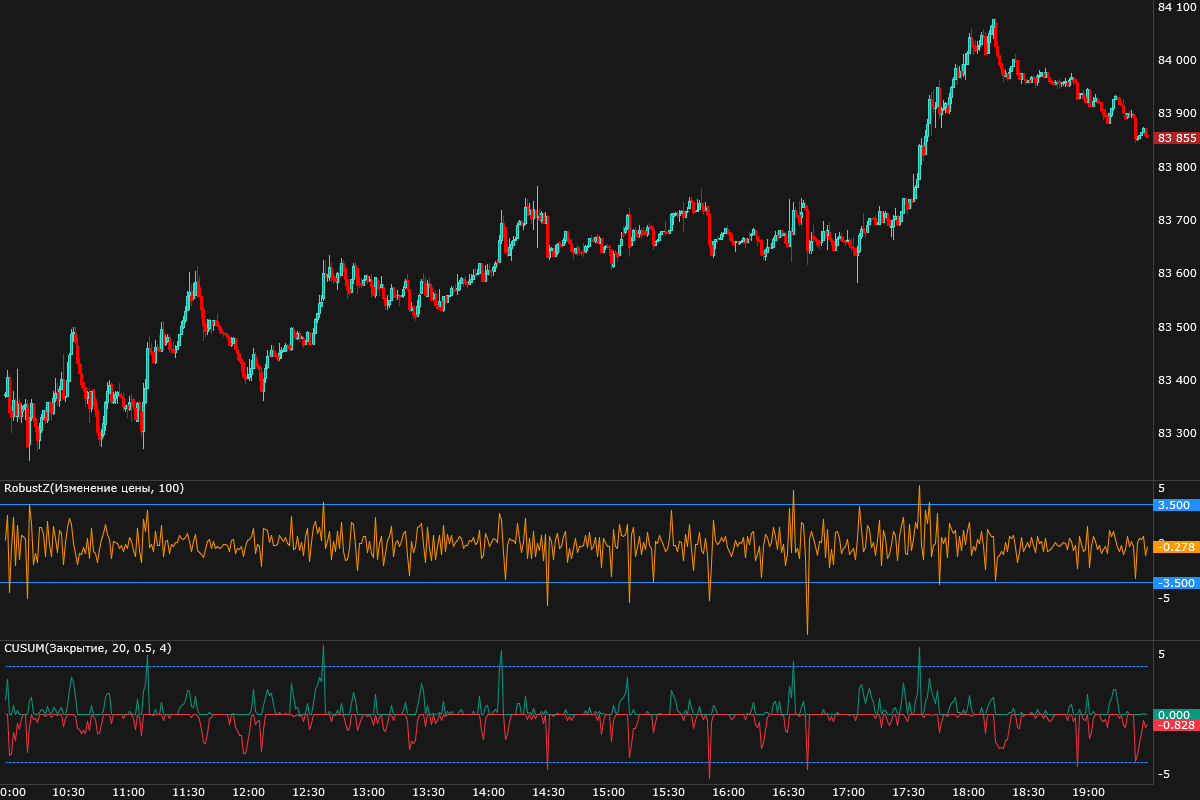
На картинке видно и то, и другое: RobustZScore выходит за уровни много раз за день, в том числе в боковике, а Cusum доходит до порога и на импульсе 17:30, и на нескольких коротких движениях внутри дня. Порог Cusum — тот же компромисс, что и у всех индикаторов: выше порог — меньше ложных отметок и позже настоящие.
Всплеск или смена режима
Один аномальный бар — ещё не смена поведения рынка. Смена режима — это когда меняются свойства движения на продолжительном отрезке: волатильность, направленность, возвратность. Признаки устойчивости:
- аномалия повторяется — несколько баров подряд или серия сигналов Cusum в одну сторону;
- меняется волатильность, и меняется надолго: волатильность кластеризуется, поэтому всплеск размаха часто продолжается;
- меняются метрики режима — EfficiencyRatio, VarianceRatio, Choppiness (урок Рыночные режимы).
Индикатор аномалии отмечает, что бар или серия баров необычны для выбранного контекста. Одиночный признак — повод присмотреться; читайте его вместе с уровнем, режимом рынка и риском.
Как пользоваться
- Стопы и размер позиции — от ATR. Стоп ближе обычного размаха бара выбьет шум; размер позиции считается от расстояния до стопа (урок Риск и размер позиции).
- Сравнивайте с тем же временем суток или в относительной шкале: перцентиль и отношение у Volatility, RelativeVolume в режиме Объём бара или Диапазон бара.
- Сжатие — условие, а не направление. Оно говорит, что движение сейчас мало; куда пойдёт выход, покажут уровни и поток сделок.
- Порог аномалии подбирайте по частоте на своём инструменте, а не по таблице нормального распределения.
- Помните, что меряете. Полосы Боллинджера расширяются и от тренда, ATR — от гэпов, Volatility на секундных барах занижена.
В терминале JetScalp
Волатильность: ATR, Volatility, BollingerBands, KeltnerChannel, Squeeze, EfficiencyRatio, Choppiness. Аномалии: RobustZScore, Cusum, RelativeVolume; сигнальные линии объёма и дельты — в разделе Индикаторы.
Итог
- Волатильность — размах изменений без направления; ATR — в цене, Volatility — в процентах за бар.
- Полосы Боллинджера измеряют разброс цен вокруг средней и расширяются на тренде; Squeeze показывает сжатие, но не направление и не время выхода.
- Размер движения долго помнит прошлое, а направление — нет: поэтому стоп и размер позиции считают от ATR.
- Волатильность и объём сильно зависят от времени суток; сравнивайте с тем же временем — RelativeVolume.
- Аномалия определяется контекстом; порог 3,5 у RobustZScore на минутках срабатывает гораздо чаще, чем обещает нормальное распределение. Cusum отмечает устойчивый сдвиг, а смену режима подтверждает продолжительность.
Проверьте себя
- Почему полосы Боллинджера расширяются на ровном тренде, даже если бары небольшие?
- Что означает сильная связь размера соседних движений при почти нулевой связи их направления для того, кто ставит стопы?
- ATR в 10:05 вдвое выше, чем в 21:00. Есть ли в этом что-то необычное?
- Почему RobustZScore с окном 100 баров чаще срабатывает утром, чем днём?
- Чем сигнал Cusum отличается от выхода z-оценки за 3,5?